Table of Contents
2026 年一季度,常规 DRAM 的合约价环比涨了 93% 到 98%。TrendForce 最早给的预估是 55% 到 60%,二月上修到 90% 以上,实际落在上限附近。那个季度全球 DRAM 产业收入 971 亿美元,环比增长八成以上,历史最高。
六月二十五日,美光收在 1213.56 美元的历史最高价。八月三日收 829.50 美元,一个多月跌掉三成二。同期三星跌了三成三,存储 ETF 一起进了技术性熊市。这两周反弹了一些,昨天美光收在 911 美元附近,离六月那个高点还差两成五。
价格在涨,股价在跌。这不是矛盾,这是这个行业五十年里反复上演的同一幕。
一份覆盖 1976 到 2026 年芯片价格的调研报告读完,我最想弄清楚的是这一幕为什么会重复,以及它有多少能写进回测、多少写不进去。
价格由供给的台阶决定,不由需求
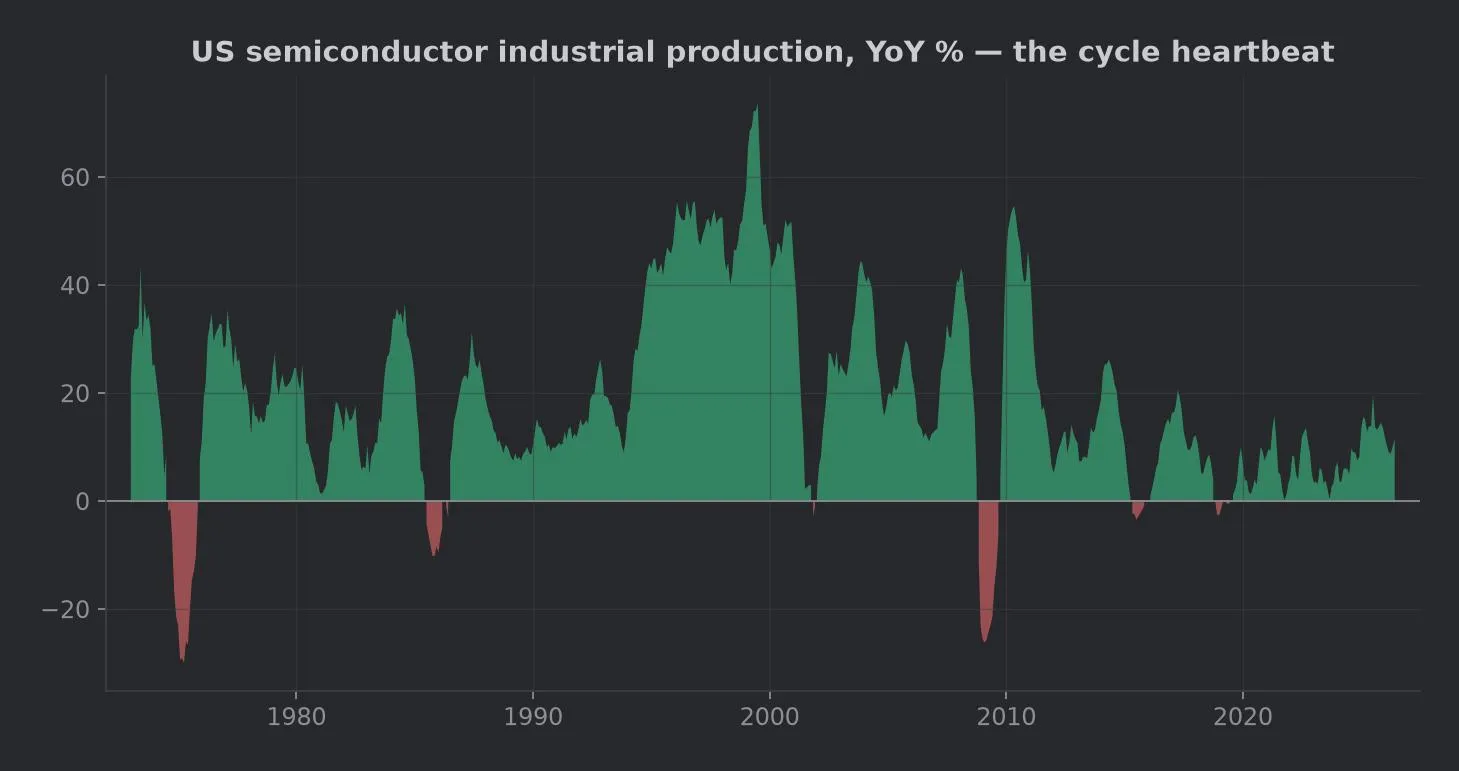
五十年里,芯片走过十五轮以上“涨价—扩产—过剩—崩盘—减产—短缺”的循环。学术上一般拆成三层叠加:一年左右的季节性,三到四年的基钦周期(Kitchin cycle,由企业补库存和去库存驱动的短周期,1923 年由英国经济学家基钦提出),再加一个更长的产能周期。
关键在供给那一侧。需求是斜坡:PC 装机、手机出货、服务器采购,涨得再快也是连续的。供给是台阶:一座 12 英寸晶圆厂从拍板到量产要三年、几十亿到上百亿美元,一旦点火,每月几千万颗芯片一次性压进市场,全球供给瞬间抬高好几个百分点。斜坡撞台阶,价格只能靠暴涨暴跌来出清。分析师 Jim Handy 把这个形态叫猪周期——猪价高了大家补栏,一年后集中出栏,价崩,补栏停,再过一年又缺猪。芯片的补栏周期是三年,栏里的猪是几百亿美元的固定资产。
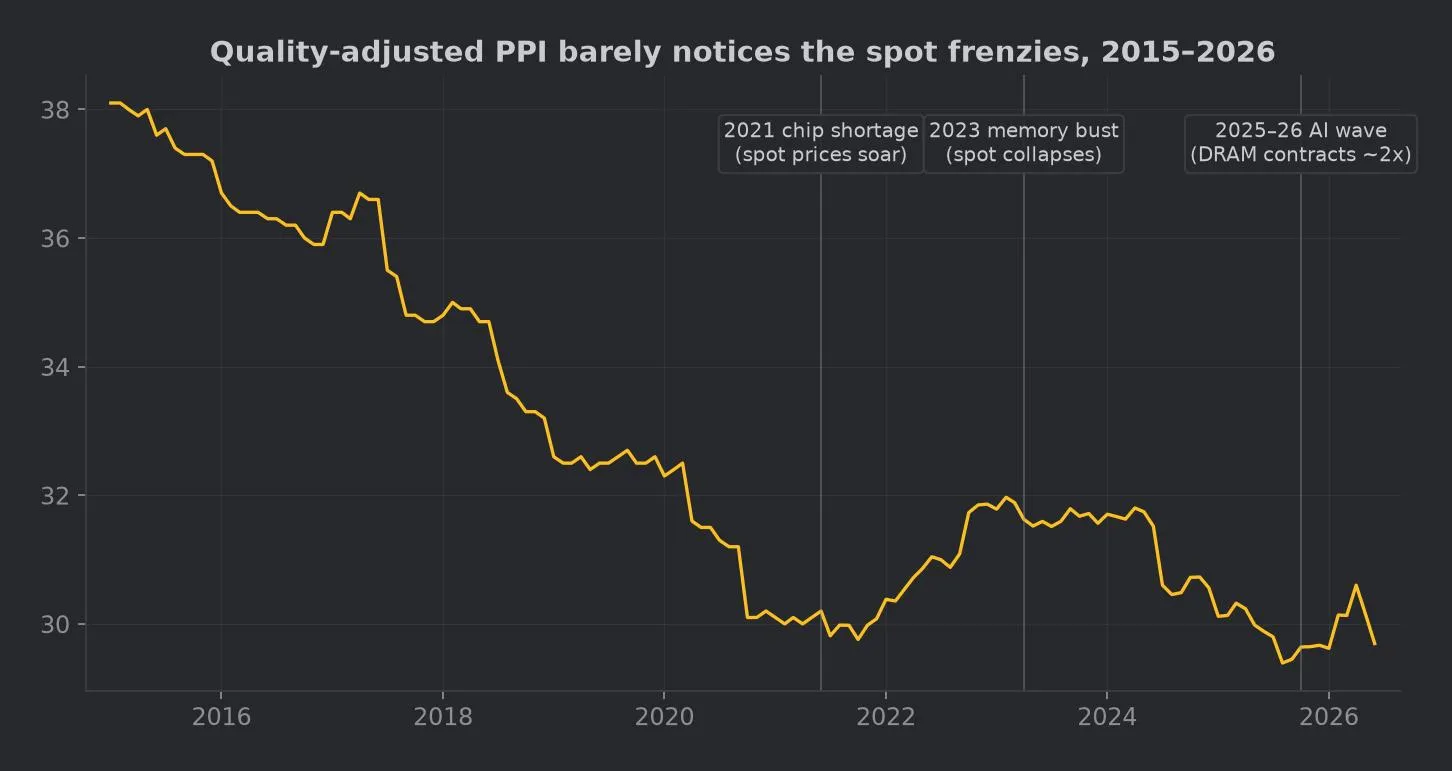
看价格要分清两套。现货价是小批量、随行就市的成交价,反应快、波动大;合约价是大客户和原厂按月按季谈定的价,占实际出货的绝大部分,反应慢。现货价领先合约价,两者价差张开通常预示合约价要跟着动。
同样是芯片,存储最惨。DRAM 和 NAND 是彻底的标准品,同规格谁家的都一样,买方只看价,卖方没有定价权,产能一多就只能杀价抢单,单轮跌幅常在五成到七成。CPU 和 GPU 不一样,指令集、生态、软件栈都是墙,需求下滑时可以保价格、牺牲销量,周期温和得多。GPU 出现过的两次剧烈错配——挖矿和 AI——是需求侧的突袭,不是产能周期。
长期是一条通缩线,周期只是绕着它抖
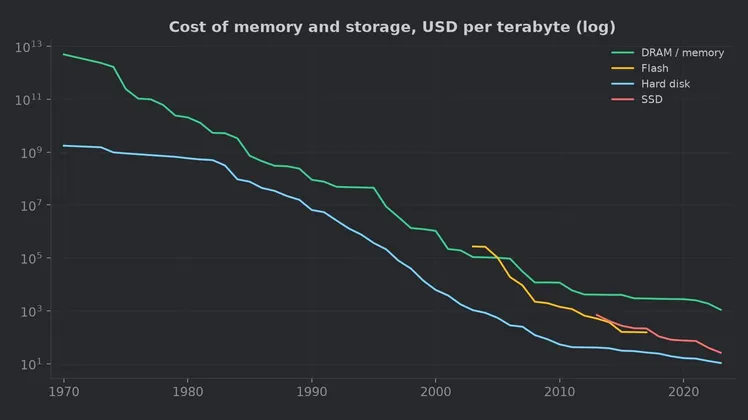
DRAM 每 GB 的价格,从 1957 年到今天是一条向下的对数直线。AI Impacts 基于 John McCallum 收集的长序列算出来,长期斜率约每年 -36%,五年降一个数量级;另一套 Objective Analysis 的数据是每年 -33%、五点八年一个数量级。硬盘那边的 Kryder 定律更狠:Backblaze 公开的自购数据里,2009 年每 GB 约 0.114 美元,2022 年底约 0.014 美元。
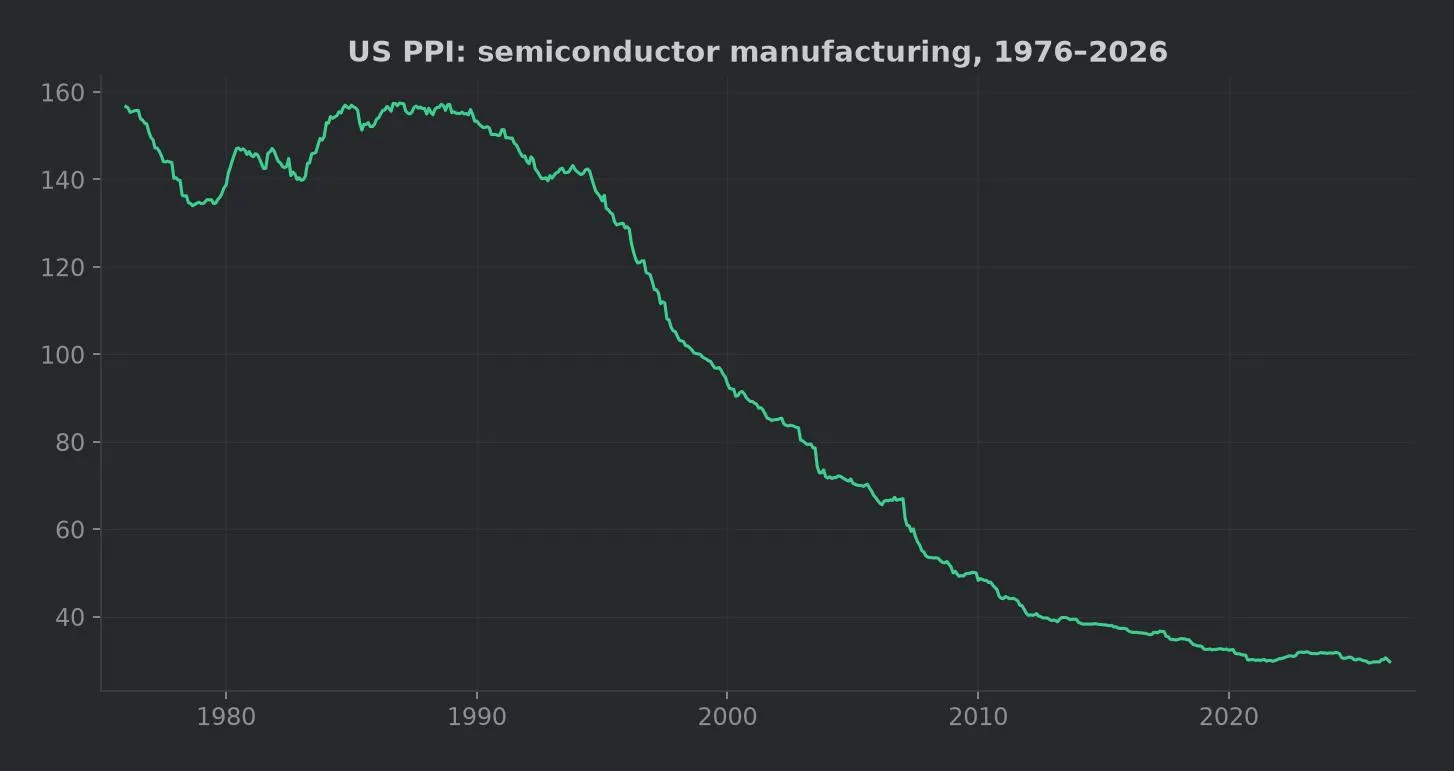
但这条线在 2010 年以后明显走平。同一份 McCallum 数据,2010 年之后 DRAM 每 GB 只按每年 15% 下降,降一个数量级要十四年;Objective Analysis 那套是每年 12%、十八年半。制程微缩变难,单位成本压不动了。
这两件事合起来,对投资有三个后果。
存储是一个产品实际价格长期归零的行业。“这东西越来越有用所以越来越值钱”的逻辑在这里不成立,长期持有存储厂赚的从来不是产品升值的钱。钱在那条线周围的抖动里,不在线上。
成本下降变慢本身就是近年周期幅度收敛的技术原因之一。供给的台阶不像以前那么容易迈上去了——性价比再降一个数量级要等十四年,而不是五年。
今天的高价不能写进长期假设。2026 年合约价再翻一倍,也只是把这条向下的线顶起来一截。按现在的价格做长期成本外推,会算出一个不存在的世界。
二十多家打到三家:尸体名单和幸存者纪律
供给冲击是这个行业的放大器,而每一次大冲击都会带走几家公司。
1978 到 1986 年,美国的 DRAM 份额从七成掉到两成,日本从不到三成升到七成半。1985 年英特尔退出 DRAM,1986 年 9 月 2 日《美日半导体协议》签字,日本承诺设出口价格下限。这条下限保住了日本厂商的利润,抬高了美国计算机厂的成本,美国 DRAM 企业也没能借此杀回来——政策改写价格周期的第一个经典案例,效果和设计者的意图相反。
1996 和 1997 是连着两年的崩塌。不同口径给出的年度跌幅从四成到七成五不等,共同点是没有一年是小跌。
2007 年 DRAM 价格跌了 85%,2008 年再跌 58%。2009 年 1 月,从英飞凌分拆出来的奇梦达申请破产,成为 DRAM 史上唯一一家被彻底清算的大厂。2012 年 2 月,全球第三、日本仅剩的尔必达倒下,累计负债约 4480 亿日元(约 55 亿美元),2013 年被美光收走。奇梦达那批专利后来辗转到加拿大公司手里,又成了长鑫存储的技术起点,那条线我在长鑫上市那天写过一篇复盘。
硬盘这边是 2011 年泰国洪水。泰国当时承担全球约 45% 的硬盘产能,一半左右直接被淹,相当于全球四分之一停摆。十月初到十一月中的六周里,硬盘均价涨了 151%,1TB 从 60 美元涨到 160 美元。洪水之后行业迅速并购收口,前两大厂商的合计份额从 2011 年三季度的 62% 跳到 2012 年一季度的 85%。
2013 年 9 月 4 日,SK 海力士无锡厂起火,那座厂占全球 DRAM 供给一成以上。2Gb 颗粒的现货价从起火日算起三周内涨了 36%,当月合约价涨幅接近 15%。一场烧了九十分钟的火,把全年的价格曲线改写了。
死掉的都被吃掉了。据 Omdia,2026 年一季度 DRAM 份额是三星 38.6%、SK 海力士 28.8%、美光 22.4%,三家合计约九成;硬盘是希捷、西部数据、东芝三家。集中度上来之后周期的形状变了:减产决策更快,价格下行更浅,厂商不再像九十年代那样一路把价格打到现金成本以下。
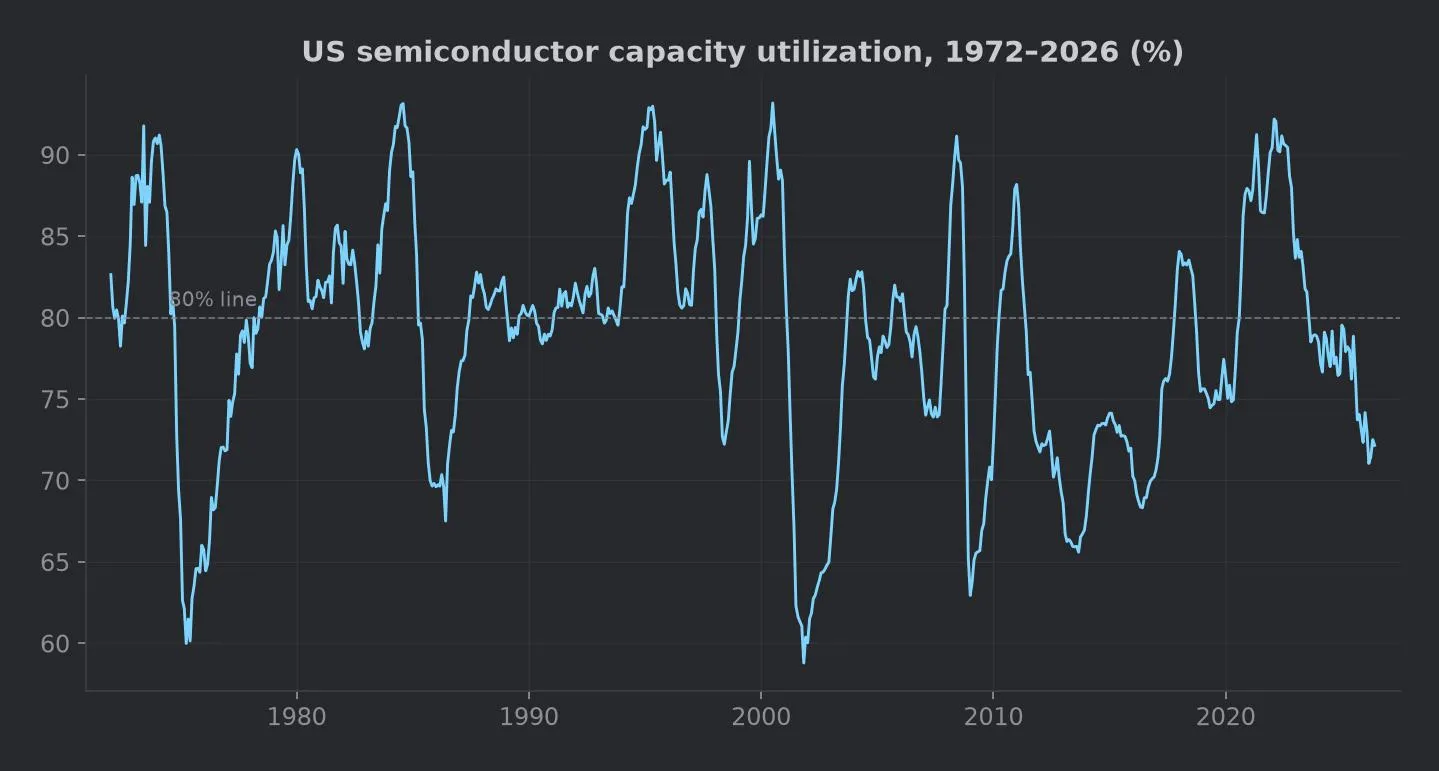
形状变了,周期没消失。这句话是下面所有判断的前提。
这一轮站在哪:基本面和股价打架
需求侧的接力棒很清楚:大型机、PC、互联网服务器、智能手机、云,现在是 AI 和 HBM(高带宽内存,把十几层 DRAM 裸片堆叠起来做成的高速内存,单位产能消耗约为普通 DRAM 的三倍,因此会挤占常规产能)。
基本面强到有点不真实。SK 海力士 2026 年二季度收入 79.3 万亿韩元,同比增长 257%,营业利润率 76%——每卖一百块钱内存,七十六块是利润。硬盘的近线产能,西部数据 2026 年全年已经卖光,希捷排到 2027 年,长约延伸到 2028 年。
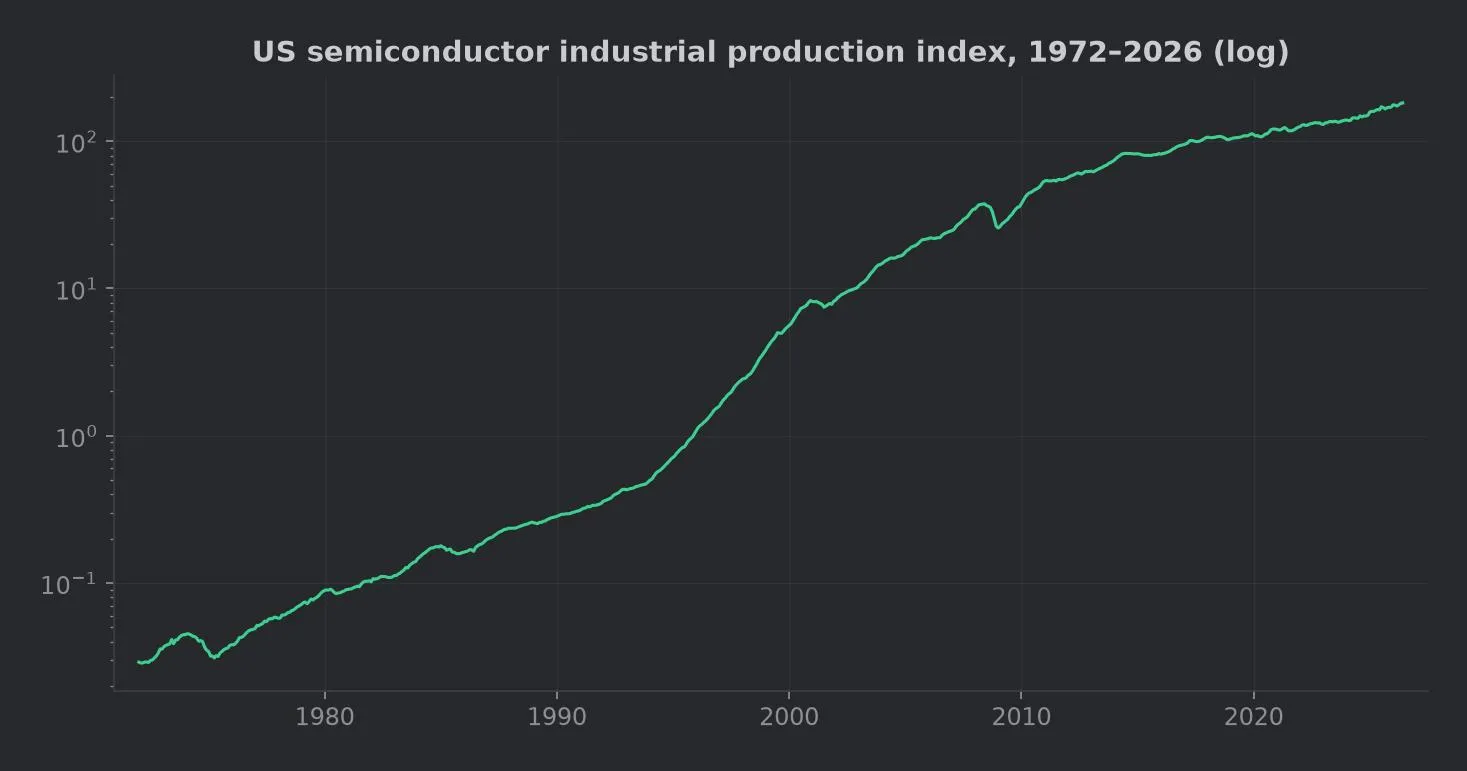
可股价先走了。SK 海力士公布那份创纪录财报的当天跌了 9%。美光六月二十五日见顶,之后三家一起跌进熊市。到今天,合约价还在涨,只是涨速在掉:瑞银把 2026 年三季度 DDR 合约价预测从环比 17% 上调到 32%,四季度从 12% 上调到 18%。而一季度是 93% 到 98%。绝对值仍在上调,二阶导已经翻头向下。
这个背离不新鲜。报告给的规律是股价通常领先产品价格与行业销售额三到六个月见顶或见底。2018 年那次最典型:美光五月见顶在 64 美元附近,当时前瞻市盈率只有四倍半,看起来便宜得离谱;到年底跌到 28 美元,全年 -57%,同年 NAND 跌了六成、DRAM 跌了四成。买在最便宜市盈率上的人,买在了顶。
这一轮会不会不一样,有几个真实的理由:长约锁价、HBM 产能提前售罄、三寡头纪律、AI 资本开支还在加速。也有一个不真实的理由:所有人都在说这次不一样。这句话历史胜率不高。
哪些能进回测,哪些进不了
我做量化回测,所以要把这些落回到能不能编码。
能编码的第一条是估值方向反着来。周期股在利润顶峰时市盈率最低,那通常是股价顶;在亏损或利润低谷时市盈率极高甚至为负,那通常是股价底。这条能写成规则,2018 年和 2026 年都验证过。
能编码的第二条是几个领先量:库存周数(2023 年初一度到 31 周,那是最惨一次下行的底部特征)、资本开支占销售额的比率、合约价环比的二阶导、现货价与合约价的价差。这些都是数列,都能进因子。
进不了回测的东西更多。
样本太少。五十年十五轮,去掉数据不可得的前半段,能用的完整周期不到十个。任何在十个样本上调出来的参数都是在拟合噪声,夏普比率再好看也没有统计意义。
关键变量是离散事件。一场无锡的火、一次泰国的洪水、一份 1986 年的协议、一轮出口管制——这些不是分布的尾部,是根本不在分布里的东西,而它们贡献了这个行业最大的几次价格拐点。
厂商纪律没有数列。三寡头减不减产、什么时候减、减多少,取决于三家公司的董事会怎么想。这是博弈,不是时间序列。
还有回撤的量级。美光在过去十五次重大市场冲击里的平均峰谷跌幅约 34%,是标普 500 的两倍多。SOX 费城半导体指数 2000 年 3 月见顶在 1362 点附近,2002 年底跌到 209 点,跌掉八成半,之后花了十五年以上才重新站上去。买在周期顶部的人可能要用十几年解套。这个量级决定仓位,而仓位是我唯一能完全控制的东西。
所以我给自己留三句话:这一轮的基本面是真的,股价的回落也是真的,两者不冲突;周期股的仓位由回撤承受力决定,不由市盈率决定;关于“这次不一样”,我保留判断,但不会把它写进风控假设。
数据与事件均为历史公开信息,不构成投资建议。