Table of Contents
一份覆盖 1976 到 2026 年美国资本市场的调研报告,我读了两遍,中间停下来查证了十几个数字。读完没有得到“历史会重演”这种结论,倒是看清一件更朴素的事:五十年里推动大行情的从来不是单一变量,而是两个东西同时到位——技术负责让人相信未来不一样,利率负责决定这个相信能被放大多少倍。两者同向才有大行情,只有一个的时候,市场大部分时间在原地打转。
下面是这四条线,以及它们落到一个做回测的人身上的后果。
技术负责讲故事,利率负责给油门
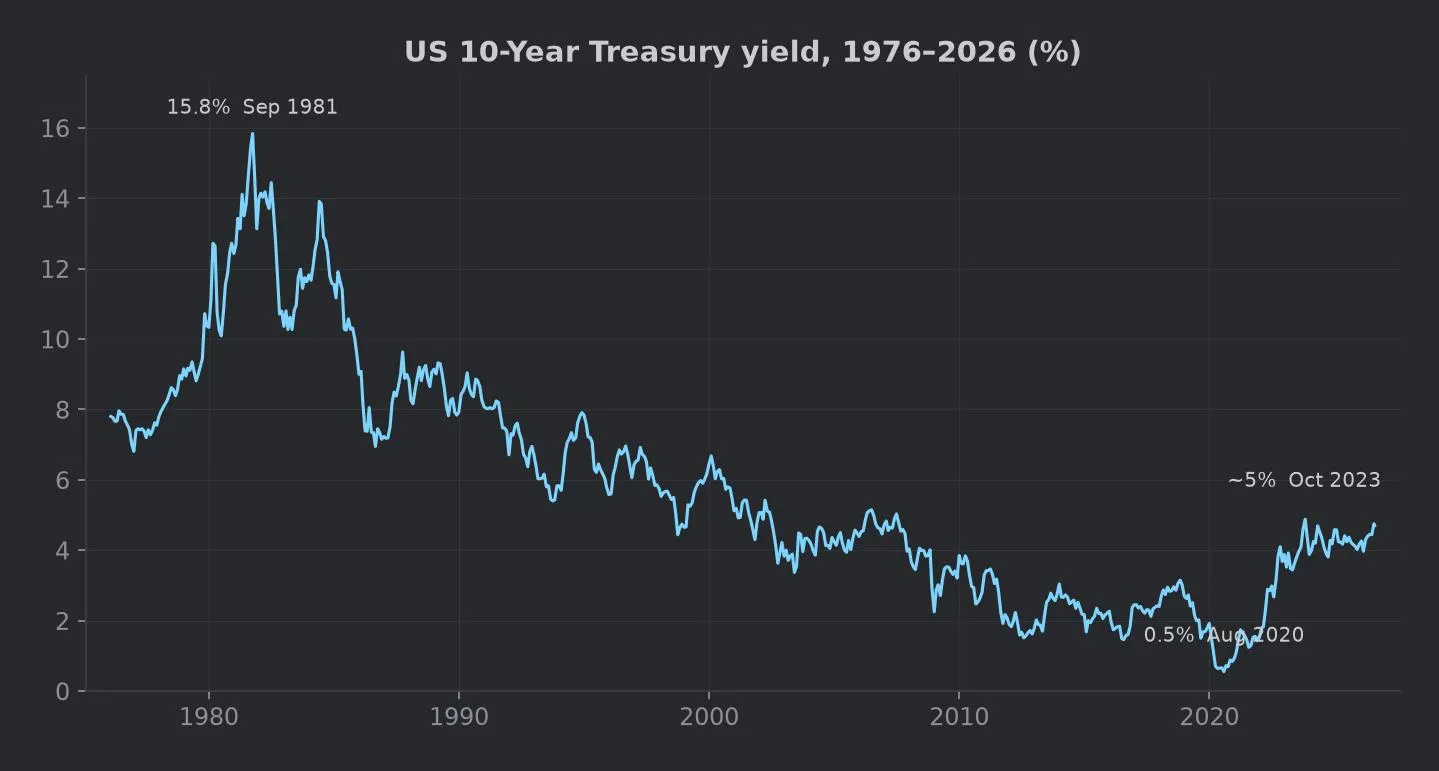
个人电脑革命在 1980 年前后就已经开始,苹果和英特尔都在 NASDAQ 上。但那几年市场没给出相应的估值,原因很简单:1980 年 12 月最优惠贷款利率 21.5%,联邦基金利率 1981 年年中冲到 19% 以上。故事在了,油门踩不下去。大行情要等通胀从 1980 年 3 月 14.8% 的峰值降到 1983 年的 3% 附近之后。
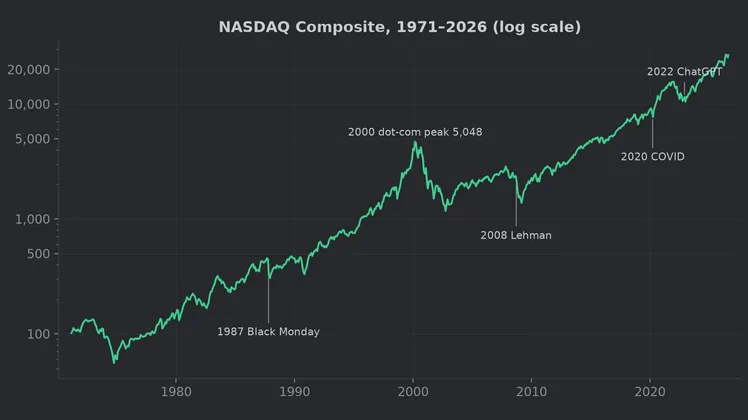
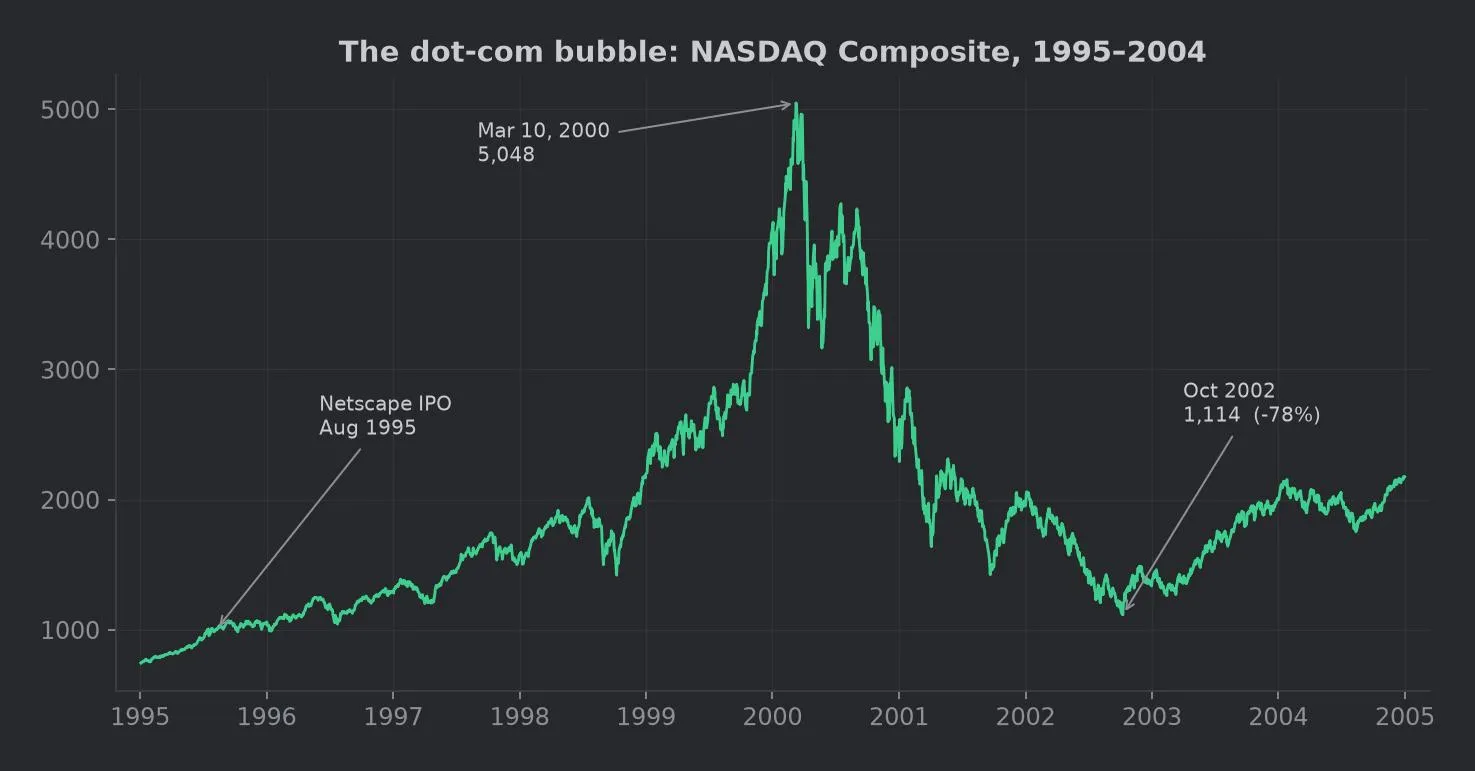
1995 年 8 月 9 日网景上市那天,公司成立才十六个月、还没盈利,发行价 28 美元,盘中冲到 74.75 美元,收在 58.25 美元,市值接近 30 亿。那之后到 2000 年 3 月 10 日,纳斯达克综合指数从 751 点涨到 5048.62 点,五年 572%。格林斯潘 1996 年底那句“非理性繁荣”的警告,事后看代价为零——市场只回调了几天。
2008 年之后那十年是这个框架最教科书的一段。雷曼倒下后利率被压到 0—0.25%,再叠加三轮 QE(量化宽松:央行直接下场买国债和抵押贷款证券,把长端利率也摁下去);同一时间智能手机把互联网装进了口袋,移动和云的故事一路讲到 FAANG。技术和利率同向了十年,牛市也走了十年。
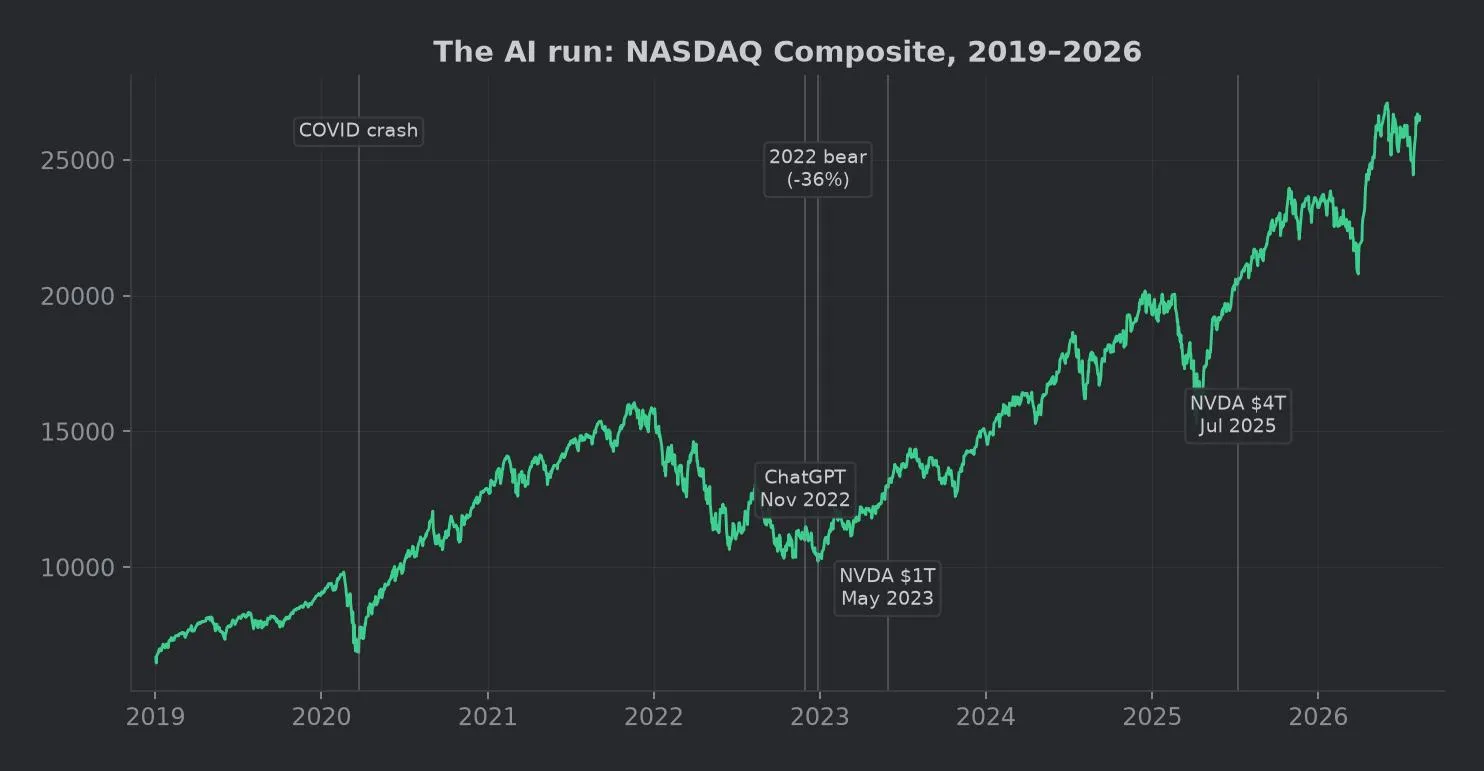
2022 年是最干净的反例。那一年技术故事本身没出任何问题,云和移动的基本盘好得很,但美联储九个月内把利率从 0—0.25% 拉到 4.25%—4.50%,纳斯达克全年跌 32.5%,是 2008 年以来最差。油门一松,故事讲得再好也没用。
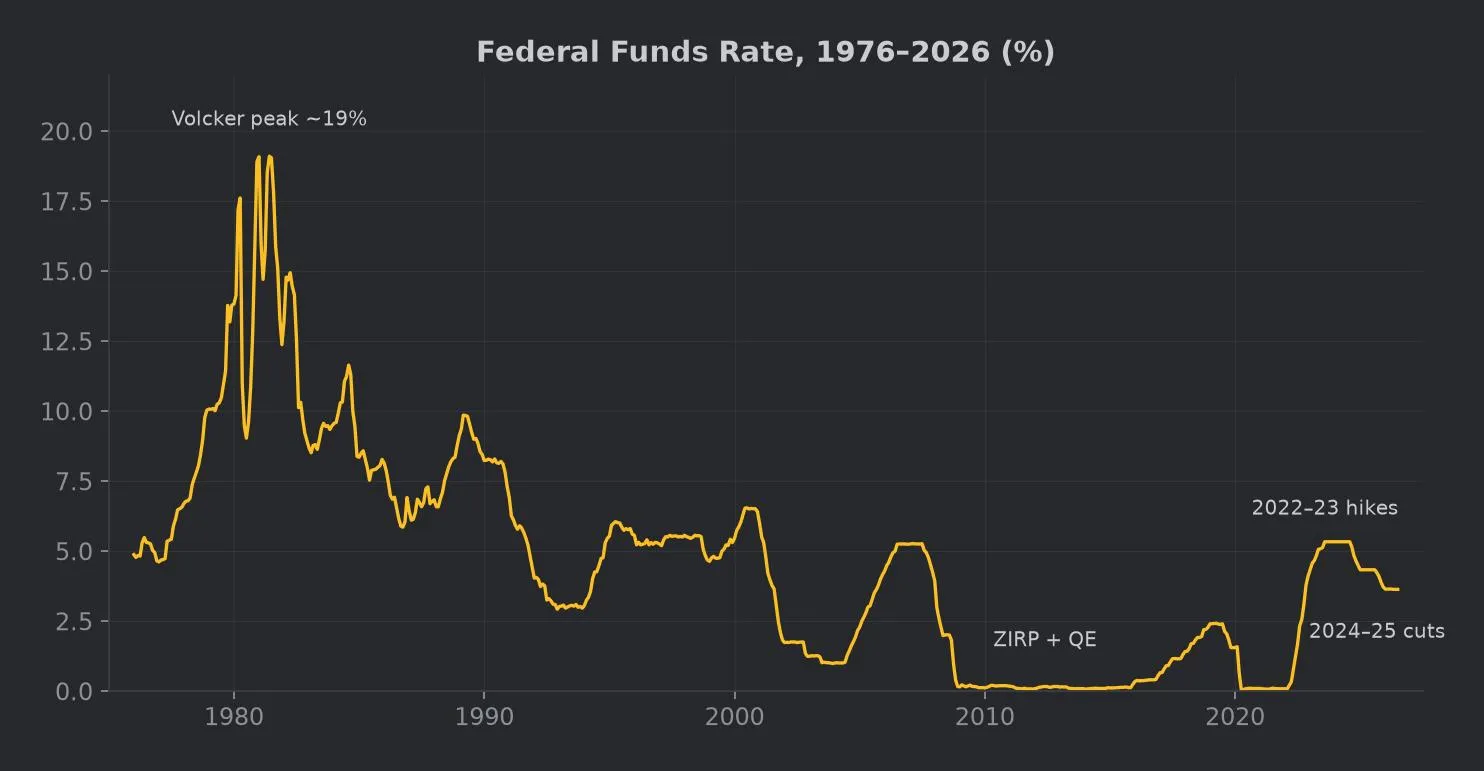
ChatGPT 在 2022 年 11 月 30 日发布,五天用户破百万,而加息周期当时还没走完(利率要到 2023 年 7 月才在 5.25%—5.50% 见顶)。故事跑在了油门前面,这在五十年里不多见;直到 2024 年 9 月开始降息,两条线才合上。
今天的位置是这样:美联储累计降息 175 个基点后停在 3.50%—3.75%,7 月 29 日的会议继续按兵不动;沃什(Kevin Warsh)5 月 13 日以 54 比 45 通过参议院确认,5 月 22 日宣誓就任第 17 任主席;7 月 CPI 同比 3.4%、核心 2.5%,昨天刚公布。故事在跑,油门既没踩深也没松开。这就是我判断的当前坐标。
每次崩盘之后,都会立一条新规矩
1987 年 10 月 19 日道指单日跌 508.32 点、22.61%,到今天仍是史上最大单日百分比跌幅。事后普遍认为“投资组合保险”的自动抛售放大了跌势——机器按规则卖,卖出的价格又触发下一轮卖。这次危机的直接产物是熔断机制:指数跌到设定幅度就把全市场停下来一段时间,让人喘口气、重新报价。
这套机制此后三十年只触发过一次(1997 年 10 月 27 日),然后在 2020 年 3 月的十天里连着触发四次,9、12、16、18 日各一次。为 1987 年写的规矩,2020 年才真正派上用场。
后面几次也是同样的节奏。2000 年泡沫破裂叠加安然、世通的假账,换来 2002 年的萨班斯-奥克斯利法案——强制 CEO 和 CFO 对财报签字担责,强化内控与审计独立。2008 年 9 月 15 日雷曼带着约 6390 亿美元资产破产,是美国史上最大破产案,换来 2010 年的多德-弗兰克法案——给系统重要性机构加资本要求和压力测试,用沃尔克规则限制自营,把衍生品推向集中清算。2010 年的闪电崩盘换来单只股票的涨跌幅限制。
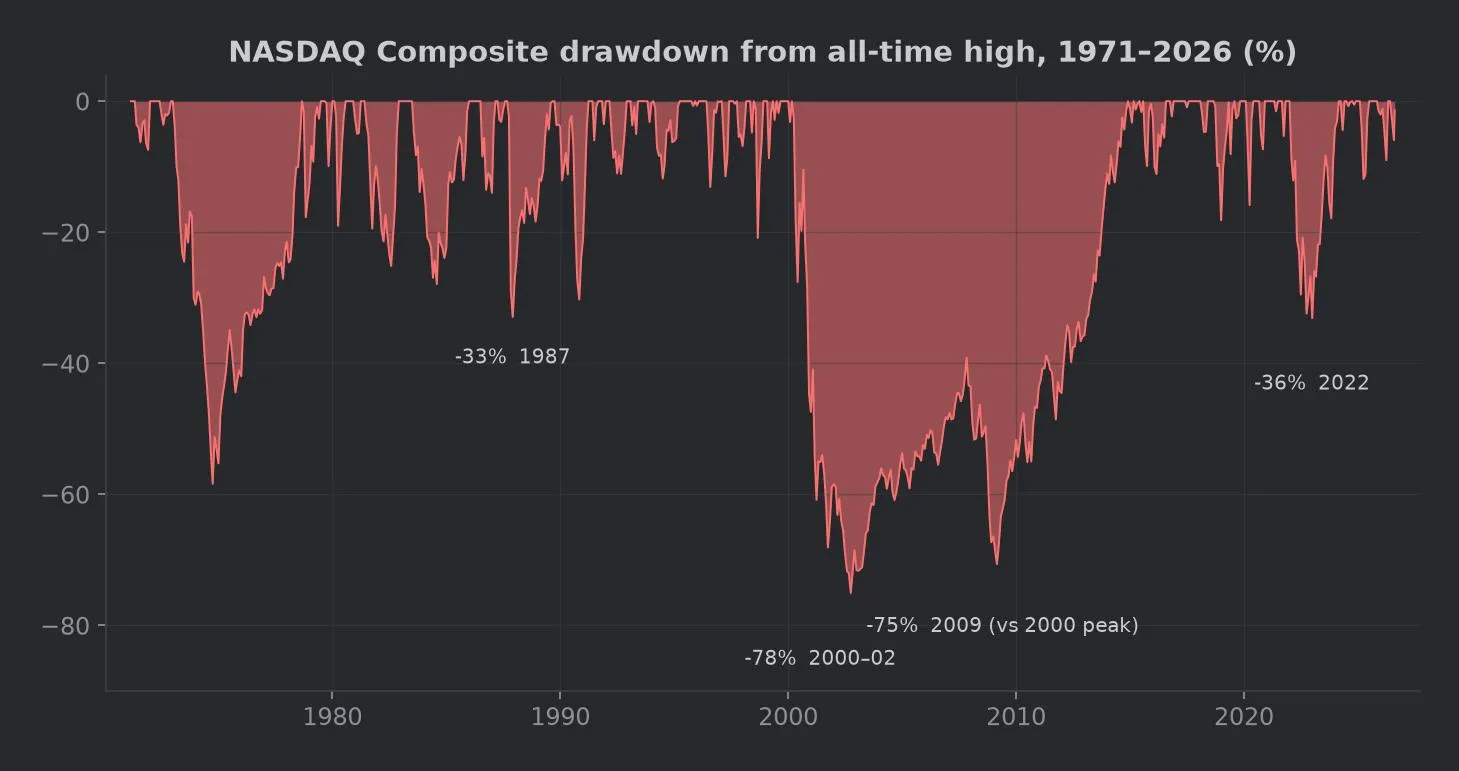
我从这条线上得到的唯一结论:规矩永远照着上一次的尸检报告写。1987 年的熔断没有防住 2008 年,2010 年那套针对报价速度的规则也不会对“AI 资本开支兑现不了”说任何话。把“监管会兜住”写进自己的风控假设,是我认为最不划算的一种偷懒。
一条不显眼的暗线:成本降到零,风险换了形状
1971 年 2 月 8 日 NASDAQ 上线,世界第一个电子化股票报价系统——注意最初它只是把买卖报价送到做市商的终端上,并不撮合成交。1975 年 5 月 1 日“五一改革”,SEC 取消固定佣金,终结了纽交所从 1792 年梧桐树协议延续 183 年的固定费率,此前佣金是成交额的 1%—2%,改革后三周就腰斩,折扣经纪商由此诞生。2005 年 SEC 通过 Reg NMS(全国市场系统规则),2007 年实施,核心的订单保护规则要求订单必须按全国最优买卖价成交,不允许某个交易所用更差的价格吃掉它——这条规则的副作用是把竞争从价格推向速度,高频交易和机房托管随之起来。
然后是 2010 年 5 月 6 日下午 2 点 32 分,三十六分钟里道指跌掉一千多点、超过 9%,近一万亿美元市值蒸发又基本弹回。SEC 与 CFTC 的联合报告当年 9 月出炉,CFTC 2014 年的结论是高频交易没有引发闪电崩盘,但通过抢先获取即时性加剧了它。到 2019 年 10 月,嘉信把线上股票佣金从 4.95 美元直接砍到零,公布当天同行 TD Ameritrade 跌了 23%。
五十年,一笔交易的价格从成交额的 1%—2% 变成 0。我认为这是整个故事里散户拿到的最大一笔好处,比任何策略都大。但成本没有消失,它换了形状:从“每一笔都交过路费”变成“流动性会在某些瞬间整体消失”。过去是细水长流地交,现在是在最坏的时刻一次性交。
这件事在回测里能直接摸到:手续费假设越来越不重要,滑点和成交假设越来越重要。一条策略今天怎么调佣金参数都不太改变结论,但把滑点从万分之二改到千分之一,很多策略当场就不成立。
这轮 AI 跟 2000 年,像在哪、不像在哪
先说像的。
集中度像。标普 500 前十大权重在 2025 年底约 41%,2026 年略降但仍接近四成,被动资金会把这种集中放大——指数涨的时候更顺,跌的时候也更快。叙事结构像,“这次不一样”的新范式论重新上桌。资本开支的形态最像:四家超大规模云厂商 2026 年的资本开支指引加起来在 7000 亿美元量级,相比 2025 年约 4100 亿接近翻倍,这是在为还没到来的需求先修路,和 1999—2000 年电信铺光纤是同一种赌法。
波动的性格也像。就在过去一个月:7 月中台积电把 2026 年资本开支指引上调到 600—640 亿美元,市场把这条本该是利好的消息读成“上游工具越来越贵、下游毛利要被挤”,费城半导体指数从高点跌超 20% 进入熊市区间,纳指 100 逼近回调。三周之后,8 月 4 日标普 500 收在 7737 点创历史新高、道指首破 54000 点,昨天标普 7748.50、纳指 26588.49。同一批资产,一个月内从“泡沫破了”走到“新高”,这种情绪的往返速度是 2000 年那批人熟悉的。
再说不像的,我认为这部分更重要。
盈利完全不是一回事。2000 年峰值时,上市的互联网公司里大约只有 14% 是盈利的。英伟达 2026 财年收入 2159 亿美元、同比增 65%,营业利润 1393 亿美元,GAAP 毛利率 71.1%。这不是一个故事股,这是一台现金机器。
估值也不在一档。思科 2000 年 3 月见顶时前瞻市盈率约 131 倍,英伟达现在 45 倍上下;纳指 100 当年整体的前瞻市盈率约 60 倍,而标普 500 在 2026 年初约 23 倍——是互联网泡沫以来最贵,但贵得远没到当年那个程度。
出资方式不同,这条是我自己的判断:1999 年那轮铺设主要靠电信公司举债和 IPO 融来的钱,需求一延后就是偿债问题;2026 年的资本开支主要来自少数几家极度赚钱的公司的经营现金流。失效的方式因此不同——上一次是资不抵债,这一次更可能是资本回报率被重新定价。
所以我的结论是:像的是情绪结构,不像的是资产负债表。纳斯达克 2000 年见顶后跌了超过 75%,直到 2015 年 4 月才重回高点,中间十五年。我不认为这一轮会复制那个形状。更可能的是估值倍数被压一次,涨幅最集中的那几只承担大部分回撤,指数层面的坑没那么深、也没那么久。这是判断,不是预测,我随时准备被打脸。
五十年数据教会我什么
我做的是量化回测,所以这部分尽量说具体,不说漂亮话。
周期预测不了,但位置能认。 技术乘利率这个双框架从来没告诉过我“什么时候”,它只告诉我现在站在哪个象限。当下是故事在跑、油门中立、估值偏贵、集中度高——这个信息足够我决定仓位大小和分散程度,不足以让我决定入场时点。把框架当罗盘用可以,当闹钟用会亏钱。
认顶底比想象中难得多,活下来才是主线。 现成的例子:黄金 2026 年 1 月 28 日盘中见顶,不同口径在 5400 到 5600 美元之间,今天回到 4390 附近,半年跌两成多。但在去年 11 月喊顶的人,先被抬走了一轮才等到自己“对”;在 1 月高点追进去的人,账面已经难看了半年。两拨人对方向的判断事后都能自圆其说,区别只在中间那段有没有活着。
制度红利是散户拿到过最大的一笔 alpha。 从 1975 年五一改革到 2019 年零佣金,交易成本从 1%—2% 降到零。我在回测里能拧的所有参数——因子怎么组合、周期怎么选、止损放多宽——没有一个的长期贡献比得上这一条。而它不是谁选出来的,是制度给的。
我的回测只见过很少几种世界。 一条在 2010 到 2021 年数据上跑出来的策略,没见过 19% 的联邦基金利率,没见过全市场熔断,也没见过流动性在三十六分钟里蒸发。所以我现在给每条策略写说明时会专门列一行“这条策略没见过什么”,而不是再去调一个更好看的夏普比率。样本外不只是时间上的样本外,还有制度上的样本外。
规矩会补,但补的是上一个洞。 风险总在新地方长出来——从组合保险到高频交易,从场外衍生品到指数集中度。所以我的风控假设里不能有“制度会兜底”这一项,只能有“我自己承受得起多大的回撤”。
四条线拼起来,最大的收获不是某个数字,而是看清我这个位置上能控制的东西非常少:控制不了利率,控制不了叙事,控制不了下一次熔断何时触发。剩下的只有仓位、分散,以及对自己策略见过多少种世界的诚实。
数据与事件均为历史公开信息,不构成投资建议。